Qué es
La decisión, escrita de antemano, de que cada euro que el negocio libera por eficiencia vuelve al motor de adquisición en lugar de quedarse en el colchón.
Por qué importa
Cuando algo mejora —sube el ratio de cierre, baja el coste por cliente, se automatiza una tarea— aparece un dinero que antes no estaba. Y como no estaba planificado, se queda donde caiga: normalmente en la cuenta, donde no hace nada.
Ese dinero tiene una propiedad que lo distingue de cualquier otro: es el único que puedes reinvertir sin pedirlo prestado ni sacarlo de otro sitio. Es margen que ya está probado, así que meterlo en el motor de captación es la operación con menos riesgo de todo el catálogo.
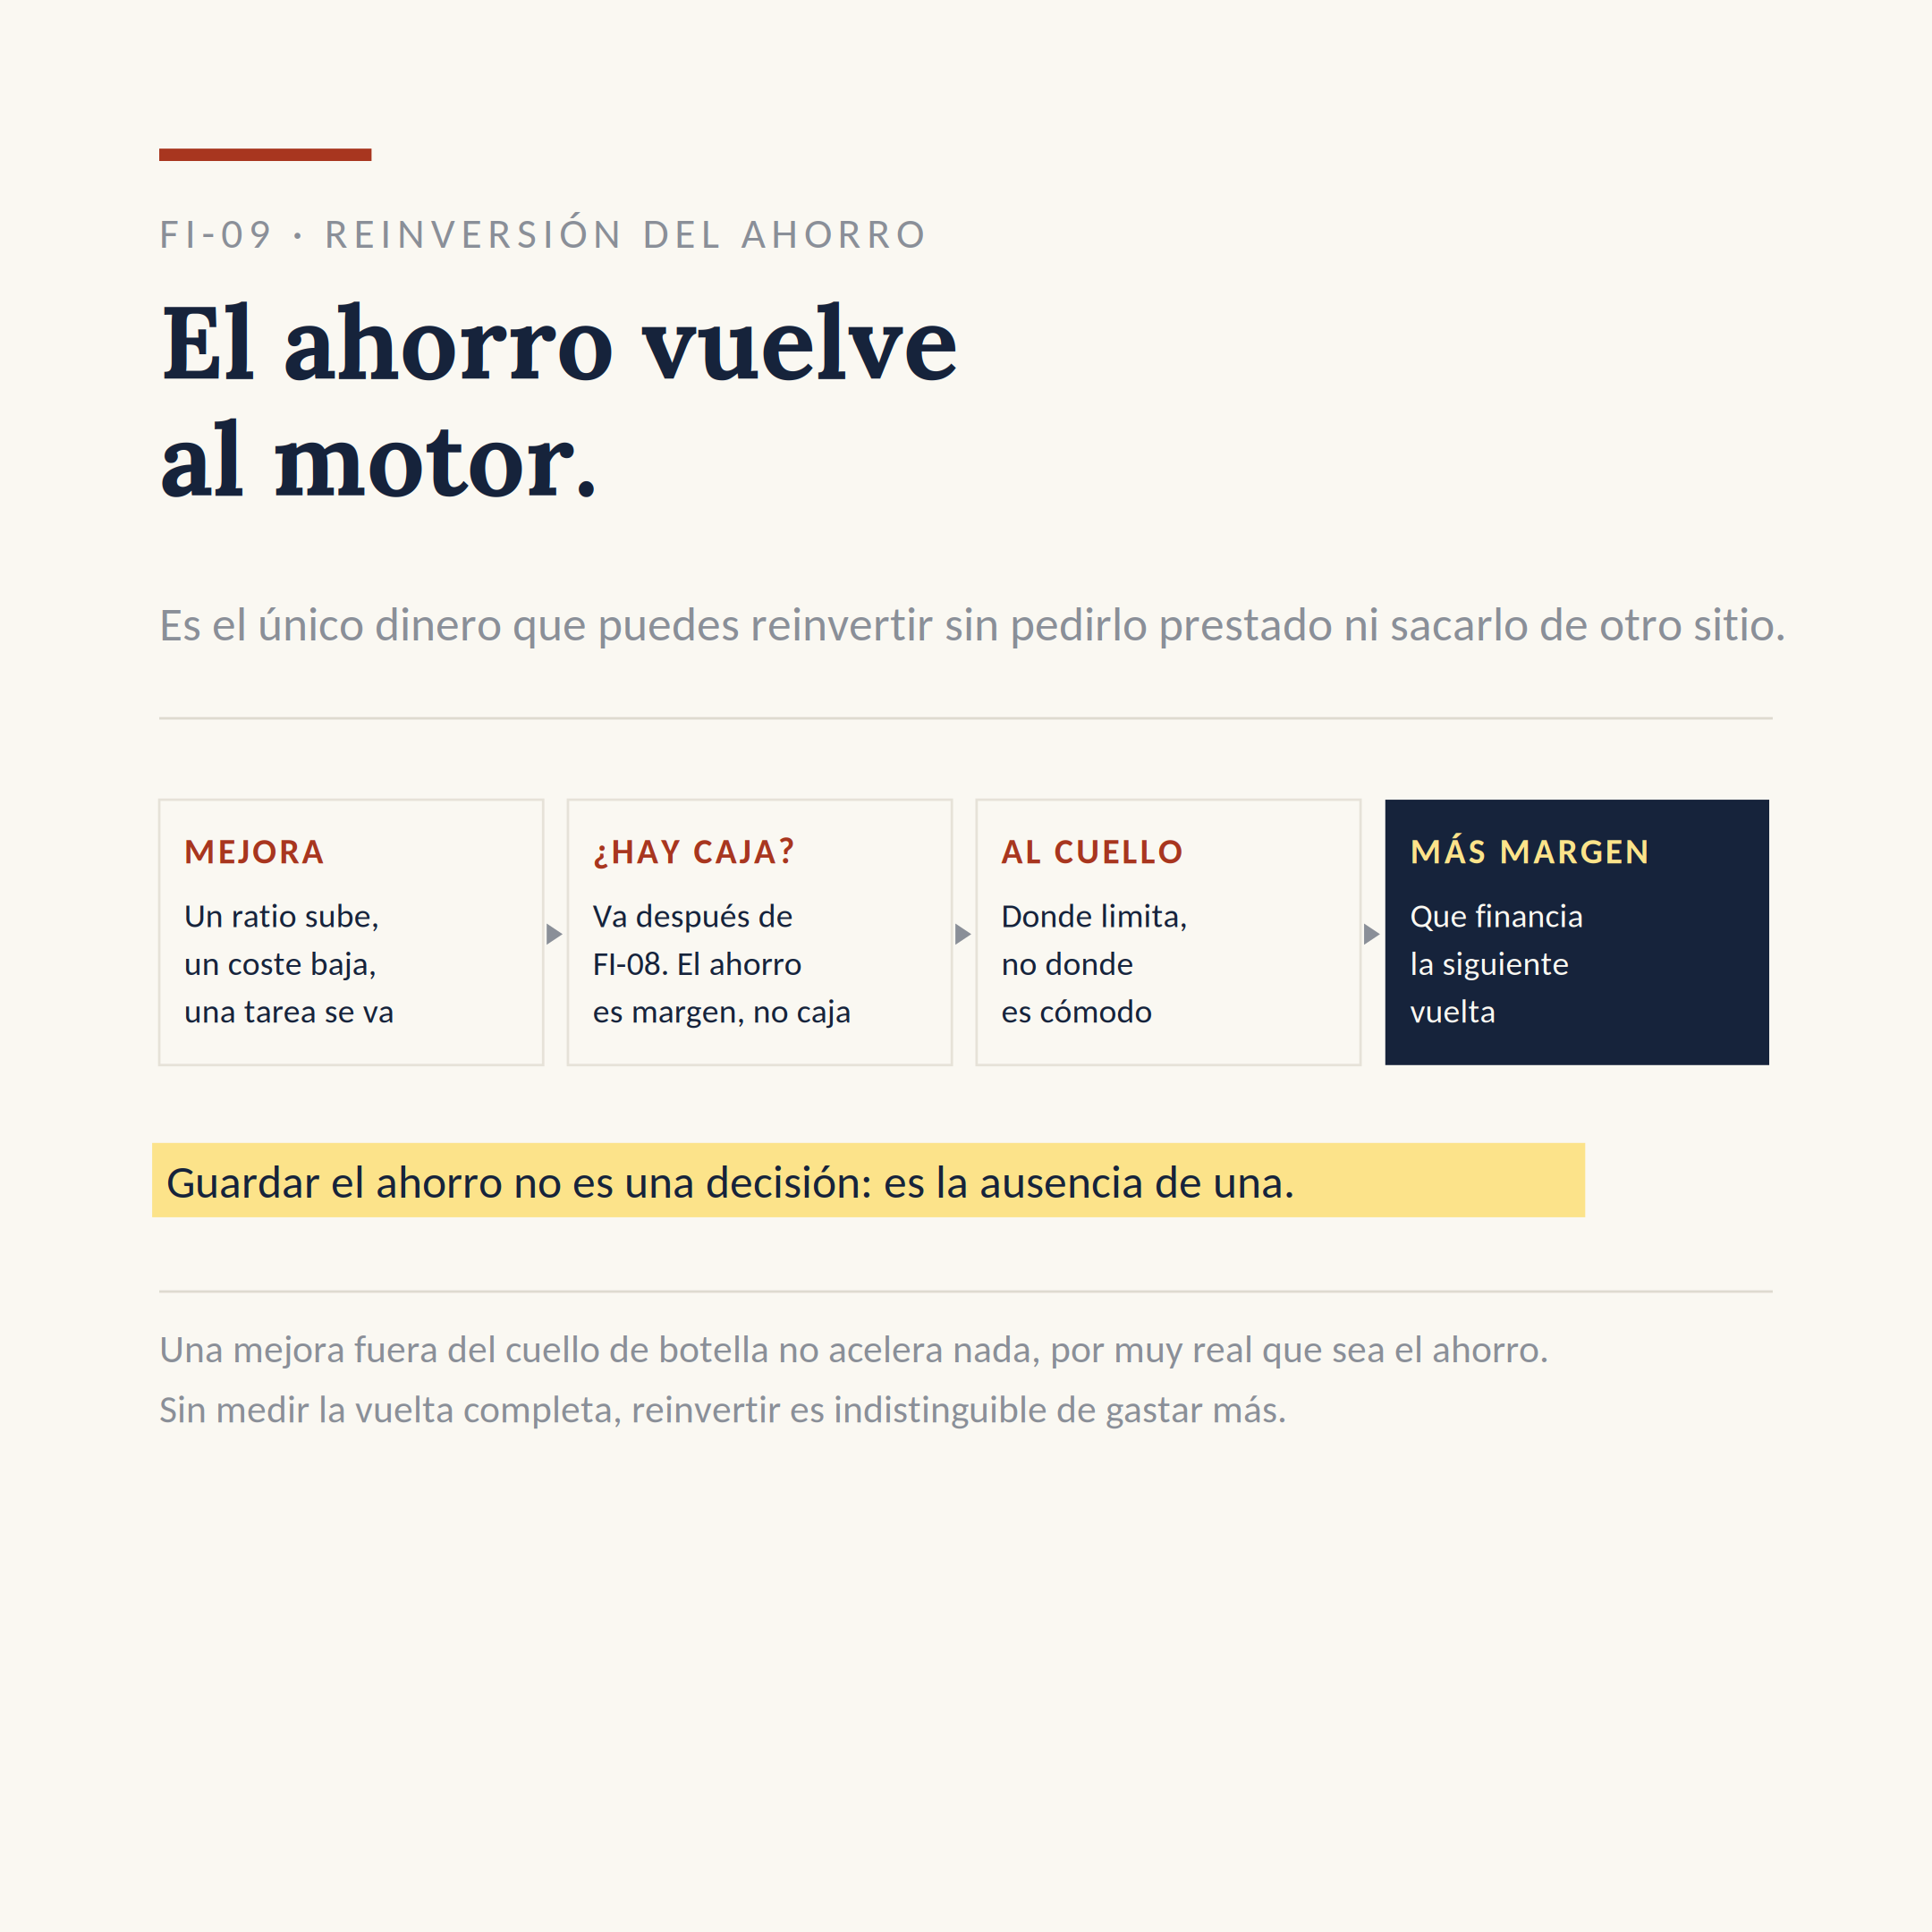
Y es donde el crecimiento cambia de forma. Un negocio que reinvierte el ahorro convierte cada mejora en más clientes, que producen más margen, que financian la siguiente mejora. La rueda empieza lenta y cada vuelta pesa más. El que guarda el ahorro tiene un negocio que mejora; el que lo reinvierte tiene uno que se acelera.
Debajo hay una idea prestada de la teoría de restricciones que conviene tener presente: una mejora fuera del cuello de botella no es una mejora, es una ilusión de mejora. Si automatizas una tarea que no limitaba nada, el ahorro es real pero el negocio no va más rápido. Por eso el ahorro liberado se mete donde está la restricción, y en casi todos los negocios de servicios la restricción es cuántas conversaciones nuevas entran al mes.
Y una condición que no se salta: esto va después de la caja, no antes. Reinvertir el ahorro con la tesorería tensa es cambiar un problema por otro más caro.
¿La tienes o no?
Sí o no. Si tienes que pensarlo, es no.
- ¿Dónde fue el último ahorro que consiguió tu negocio?
- ¿Está escrito qué porcentaje del ahorro se reinvierte, o se decide cada vez?
- ¿Sabes cuál es tu cuello de botella ahora mismo?
- ¿Ha crecido tu presupuesto de captación cuando ha mejorado tu margen?
- ¿O el negocio va mejor y sigue invirtiendo lo mismo?
Cómo se hace, paso a paso
Localiza el ahorro que ya tienes. Mejoras de los últimos meses que hayan liberado dinero: un ratio que subió, un coste que bajó, una tarea que dejó de consumir horas. Ponles cifra.
Identifica tu cuello de botella. El punto que de verdad limita el crecimiento. Sale de las auditorías de bloque, y suele ser el número de conversaciones nuevas al mes.
Escribe la regla antes de tener el dinero. Qué porcentaje del ahorro vuelve al motor y qué porcentaje se queda. Escrita antes, porque cuando el dinero está en la cuenta pesa más quedárselo.
Métela donde está la restricción, no donde es cómodo. Una mejora fuera del cuello no acelera nada, por muy real que sea el ahorro.
Comprueba la caja primero. Esto va después de FI-08. Si el mes viene tenso, el ahorro se queda hasta que deje de estarlo.
Sube el presupuesto por tramos. El dinero es nuevo pero las reglas de subida son las mismas de FI-07: incrementos moderados y días de por medio.
Mide la vuelta completa. Cuánto se reinvirtió, cuántos clientes trajo y cuánto margen nuevo generó. Es lo que confirma que la rueda gira y no que solo estás gastando más.
Errores frecuentes
- Guardar el ahorro por defecto. No es una decisión: es la ausencia de una. Y es la razón por la que muchos negocios mejoran sin crecer.
- Reinvertir con la caja tensa. El ahorro es margen, no liquidez. Confundirlos convierte una buena decisión en un problema de tesorería.
- Meterlo donde es cómodo. Más herramientas, más marca, más de lo que ya funciona. Si no es el cuello de botella, no acelera.
- Decidirlo cuando el dinero ya está. En ese momento la balanza se inclina siempre hacia quedárselo. Por eso la regla se escribe antes.
- No medir la vuelta. Sin el ciclo cerrado, reinvertir es indistinguible de gastar más.
Un caso
La lógica se ve mejor con el orden que impone el propio catálogo. Cuando el coste de captación baja, aparece un margen nuevo por cada cliente. Ese margen puede quedarse en la cuenta, y entonces el negocio simplemente gana un poco más cada mes. O puede volver al presupuesto de captación, y entonces trae más clientes, que generan más margen, que financian la siguiente subida.
Es la misma cantidad de dinero tomando dos caminos distintos. La diferencia entre los dos, a doce meses vista, no es lineal.
Va después de FI-08 · Tesorería del crecimiento, que dice si la caja aguanta, y usa las reglas de subida de FI-07 · Presupuesto de adquisición.
El cuello de botella donde se reinvierte sale de las auditorías de bloque: PR-01, VE-01, ES-01 y FI-01.