Qué es
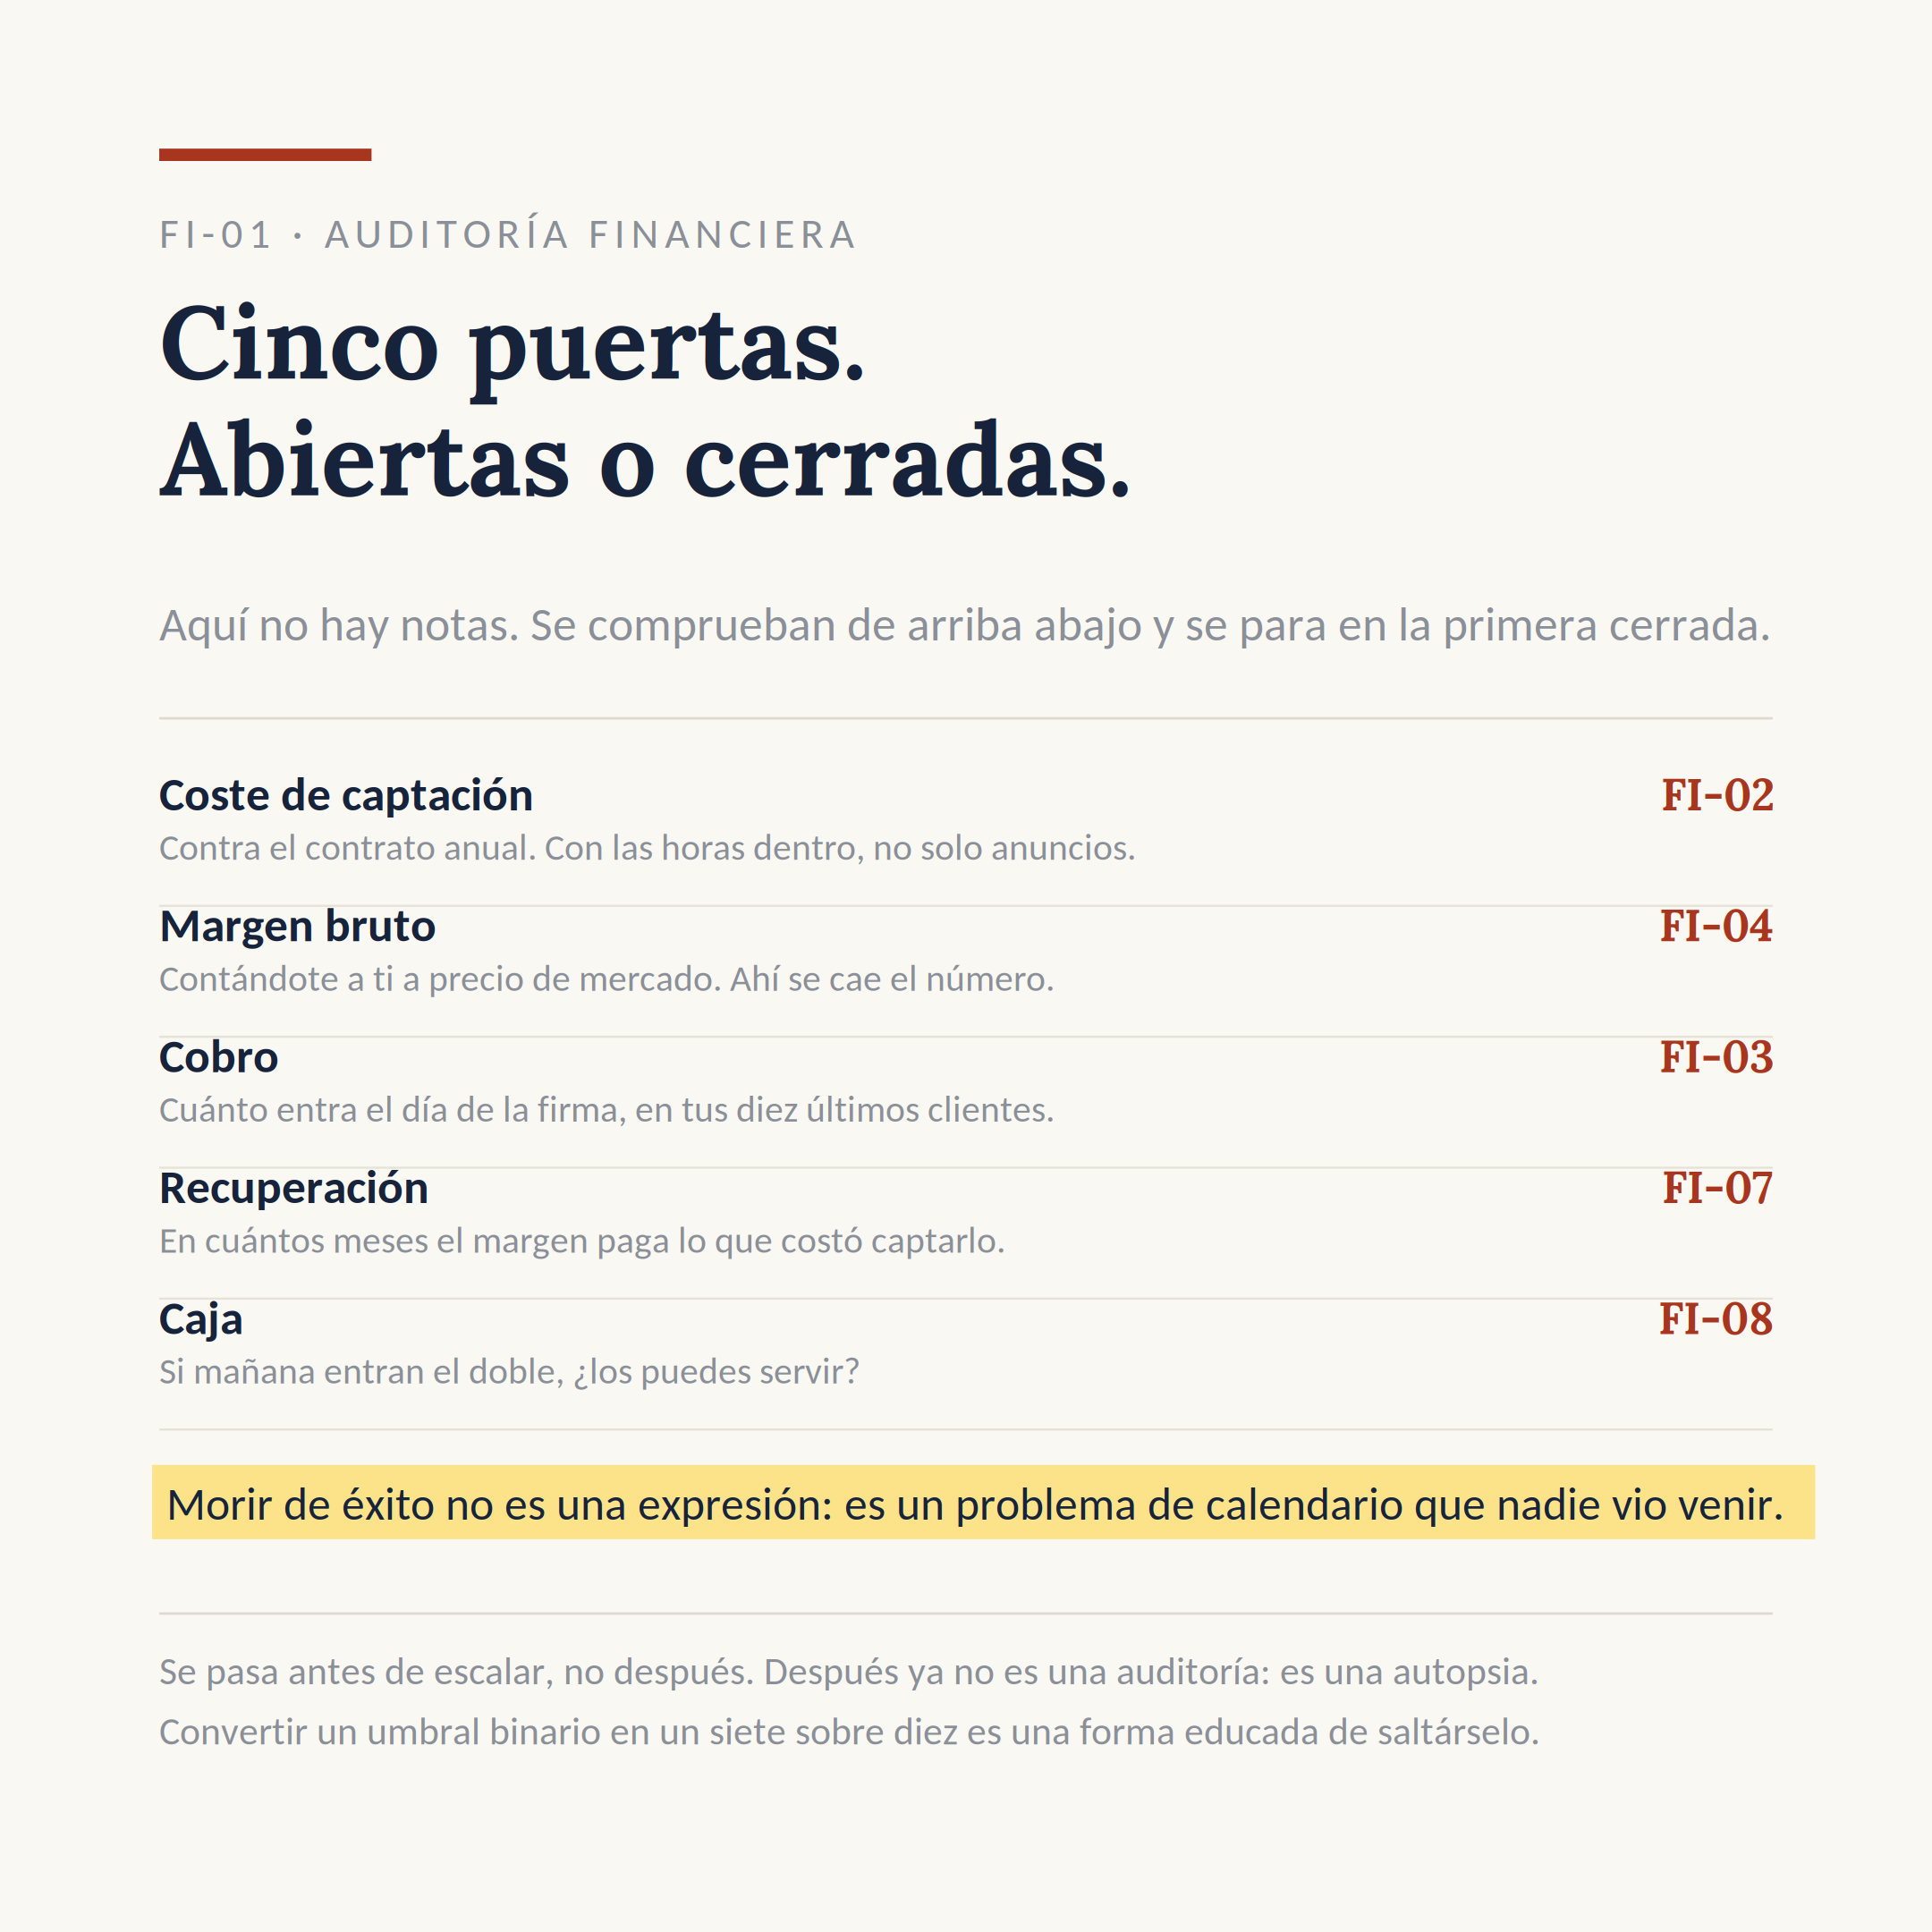
Los cinco umbrales que deciden si tu negocio aguanta escalar, comprobados en una pasada: coste de captación, margen, cuándo cobras, en cuánto recuperas y qué dice tu caja. Devuelve un veredicto binario, no una nota.
Por qué importa
El resto del catálogo enseña a traer más clientes. Este bloque responde a una pregunta anterior que casi nadie se hace: si mañana llegan el doble, ¿aguantas? Y la respuesta no depende de cuánto vendas, depende de cinco números que la mayoría de dueños no tiene escritos.
Morir de éxito no es una expresión. Es lo que pasa cuando el negocio crece con un margen que no da, cobrando a treinta días lo que gasta el día uno, y sin caja para el desfase. La facturación sube, la cuenta de resultados parece bien, y el negocio se ahoga por un problema de calendario que nadie vio venir porque estaba mirando las ventas.
Por eso los cinco umbrales son binarios y no una puntuación. Un margen del setenta por ciento no es un margen regular: es un margen que no permite escalar todavía. Un coste de captación por encima del tercio del contrato anual no es mejorable, es prohibitivo. Aquí no hay notas, hay puertas abiertas o cerradas, y escalar con una cerrada es agrandar un problema que ya tenías.
Y hay un orden que evita perder tiempo. Se comprueban de arriba abajo y en cuanto uno falla, se para: no tiene sentido revisar la tesorería de un negocio cuyo margen no da para escalar. El primero que falla es el que se arregla.
¿La tienes o no?
De memoria, sin mirar nada.
- ¿Sabes cuánto te cuesta captar un cliente, contando todo y no solo la publicidad?
- ¿Cuál es tu margen bruto real, después de descontar lo que cuesta entregar?
- ¿Cuánto cobras el día de la firma y cuánto a los treinta días?
- ¿En cuántos meses recuperas lo que gastaste en captar a ese cliente?
- Si mañana entraran el doble de clientes, ¿tendrías caja para servirlos?
Cómo se hace, paso a paso
Calcula el coste de captación completo. Publicidad, herramientas, el tiempo de quien vende y el de quien prospecta. Todo, no solo la factura de la plataforma de anuncios. Compáralo con lo que ese cliente firma en un año.
Calcula el margen bruto de verdad. Ingreso menos lo que cuesta entregar el servicio, incluido tu tiempo y el de tu equipo a precio de mercado. Es donde más se engaña la gente, porque no se cuenta a sí misma como coste.
Mira tu calendario de cobro. Qué porcentaje entra el día de la firma y qué porcentaje a los treinta o cuarenta y cinco días. No lo que dice el contrato: lo que ha pasado con tus últimos diez clientes.
Calcula en cuántos meses recuperas la captación. Con el margen del punto dos y el coste del punto uno. Ese número es el que decide a qué velocidad puedes reinvertir.
Proyecta la caja a tres meses con el doble de clientes. Cobros contra costes, mes a mes. Es el único ejercicio del bloque que enseña el problema antes de que ocurra.
Marca cada umbral como abierto o cerrado. Y para en el primero cerrado. Ese es el sistema por el que empiezas y no hay que seguir mirando los demás.
Errores frecuentes
- No contarse a uno mismo como coste. Es el error que hace que un margen del cincuenta parezca del noventa, y el que más veces explica por qué escalar empeoró las cosas.
- Contar solo la publicidad como coste de captación. Deja fuera las herramientas y las horas, que en servicios de ticket alto suelen ser la mitad.
- Mirar la facturación en vez de la caja. Son dos cosas distintas y solo una paga las nóminas.
- Puntuar en vez de decidir. Un umbral es binario. Convertirlo en un siete sobre diez es una forma educada de saltárselo.
- Auditar esto al final. Va antes de escalar, no después. Después ya no es una auditoría, es una autopsia.
Un caso
El caso que sostiene este bloque es el del nicho de instaladores solares en 2021, y lo que enseña no es la facturación: es la estructura que había debajo.
62 contratos de 30.000 € anuales, con 36.125 € de inversión publicitaria en todo el año. Coste de adquisición por cliente en el entorno de los 600 €, muy por debajo del tercio del contrato anual. Y 155.000 € entrando el día de la firma, porque el primer pago de 2.500 € se cobraba al firmar y no al empezar.
Con un margen estrecho, esa misma inversión publicitaria habría producido facturación y ningún beneficio. Con un cobro a noventa días, habría producido un problema de caja antes del mes seis. El resultado no salió de la captación: salió de que la captación se montó encima de una estructura que aguantaba.
Se pasa antes de escalar y se repite cada trimestre. El sistema al que apunta depende de cuál sea el primer umbral cerrado: FI-02 si falla el coste de captación, FI-04 si falla el margen, FI-03 si falla el cobro, FI-07 si falla el ritmo de reinversión, FI-08 si falla la caja.